Le paysage énergétique européen a changé de manière spectaculaire en seulement quelques années. Bien que la capacité photovoltaïque installée continue de croître de manière exponentielle, ce succès s'accompagne de défis systémiques croissants. L'injection simultanée de capacités solaires et éoliennes considérables à travers l'Europe provoque une forte volatilité sur les bourses de l'électricité et érode l'ancien modèle économique basé sur l'injection totale à tarif fixe. Située géographiquement au cœur du réseau d'interconnexion électrique européen (ENTSO-E), la Suisse agit souvent comme un point focal pour les évolutions qui affectent l'ensemble du continent.
1. La législation-cadre suisse comme cadre réglementaire
Le 1er janvier 2026, le paysage juridique en Suisse a subi une transformation fondamentale avec la pleine mise en œuvre de la 'Loi fédérale pour un approvisionnement en électricité sûr reposant sur des énergies renouvelables' (Acte directeur). Ce cadre légal répond au besoin à la fois de promouvoir et d'intégrer activement la production décentralisée dans les opérations du marché et du réseau.
Jusqu'à présent, les tarifs de reprise de bon nombre des plus de 600 gestionnaires de réseaux de distribution (GRD) suisses étaient basés sur les 'coûts évités' d'approvisionnement sur le marché. Cela entraînait une grande hétérogénéité. Cependant, une nouvelle logique de marché s'est imposée depuis 2026 :
- Indexation sur le prix de marché de référence : Le tarif de reprise est désormais principalement basé sur le prix de marché de référence moyen trimestriel au moment de l'injection.
- Rémunération minimale : Des seuils minimaux ont été introduits comme filet de sécurité pour les investisseurs (environ 4,5 à 8 ct./kWh selon la catégorie), garantissant que le développement des petites installations PV ne soit pas freiné.
- Communautés Locales d'Électricité (CLE) : Il s'agit d'une étape majeure dans la législation suisse. Pour la première fois, il est légalement possible d'échanger de l'électricité via le réseau public au sein d'un quartier ou d'une commune tout en bénéficiant de tarifs d'utilisation du réseau réduits.
- Optimisation des GO : En plus du tarif de reprise, la commercialisation stratégique des Garanties d'Origine (GO) découplées sécurise des revenus supplémentaires et permet une gestion ciblée des bénéfices environnementaux en Suisse comme à l'étranger.
2. Architectes d'un monde énergétique interconnecté
Dans le paysage complexe de la production d'énergie décentralisée, les cinq acteurs majeurs suivants, dotés chacun de leurs rôles et solutions propres, peuvent être mis en avant à titre d'exemple :
- BKW Energie AG – est une entreprise d'énergie et d'infrastructures suprarégionale qui produit et distribue de l'électricité.
- Novagrid AG – est un partenaire stratégique qui soutient la planification d'avenir et la transformation numérique des réseaux électriques tout en faisant le lien avec une commercialisation directe réussie.
- pi-System GmbH – fournit des solutions logicielles pour la gestion des données énergétiques et l'optimisation des processus métier dans le secteur des services publics (utilities).
- Solar-Log™ GmbH – fournit la technologie clé et la base de données nécessaires à la surveillance et à la gestion de l'énergie dans les installations PV.
Aujourd'hui, les installations PV ne sont plus des actifs isolés, mais font partie d'écosystèmes interconnectés. Le défi majeur en 2026 consistera à combler l'écart entre la production physique et la valorisation économique. Les solutions proposées par ces entreprises vont bien au-delà de la simple optimisation de l'autoconsommation, car la combinaison d'équipements spécialisés, d'algorithmes logiciels intelligents et d'une expertise approfondie des infrastructures constitue déjà la base du secteur énergétique de demain.
Seule une interaction fluide entre ces éléments permet de prévoir avec précision les rendements solaires volatils, d'exploiter pleinement le potentiel de stockage de la mobilité électrique et de placer l'électricité sur les marchés les plus rentables en temps réel. En résumé, ils transforment le photovoltaïque, d'une simple unité technique de production, en un instrument de marché hautement pilotable et créateur de valeur.
3. Le rôle des facilitateurs technologiques : l'exemple de Solar-Log™
Pour mettre en œuvre ces modèles complexes, les prestataires de services tels que les acteurs du marché mentionnés ont besoin d'une infrastructure matérielle 'ready for market' au point de raccordement au réseau. C'est là qu'interviennent les systèmes de surveillance et de contrôle indépendants des fabricants, comme ceux de Solar-Log™.
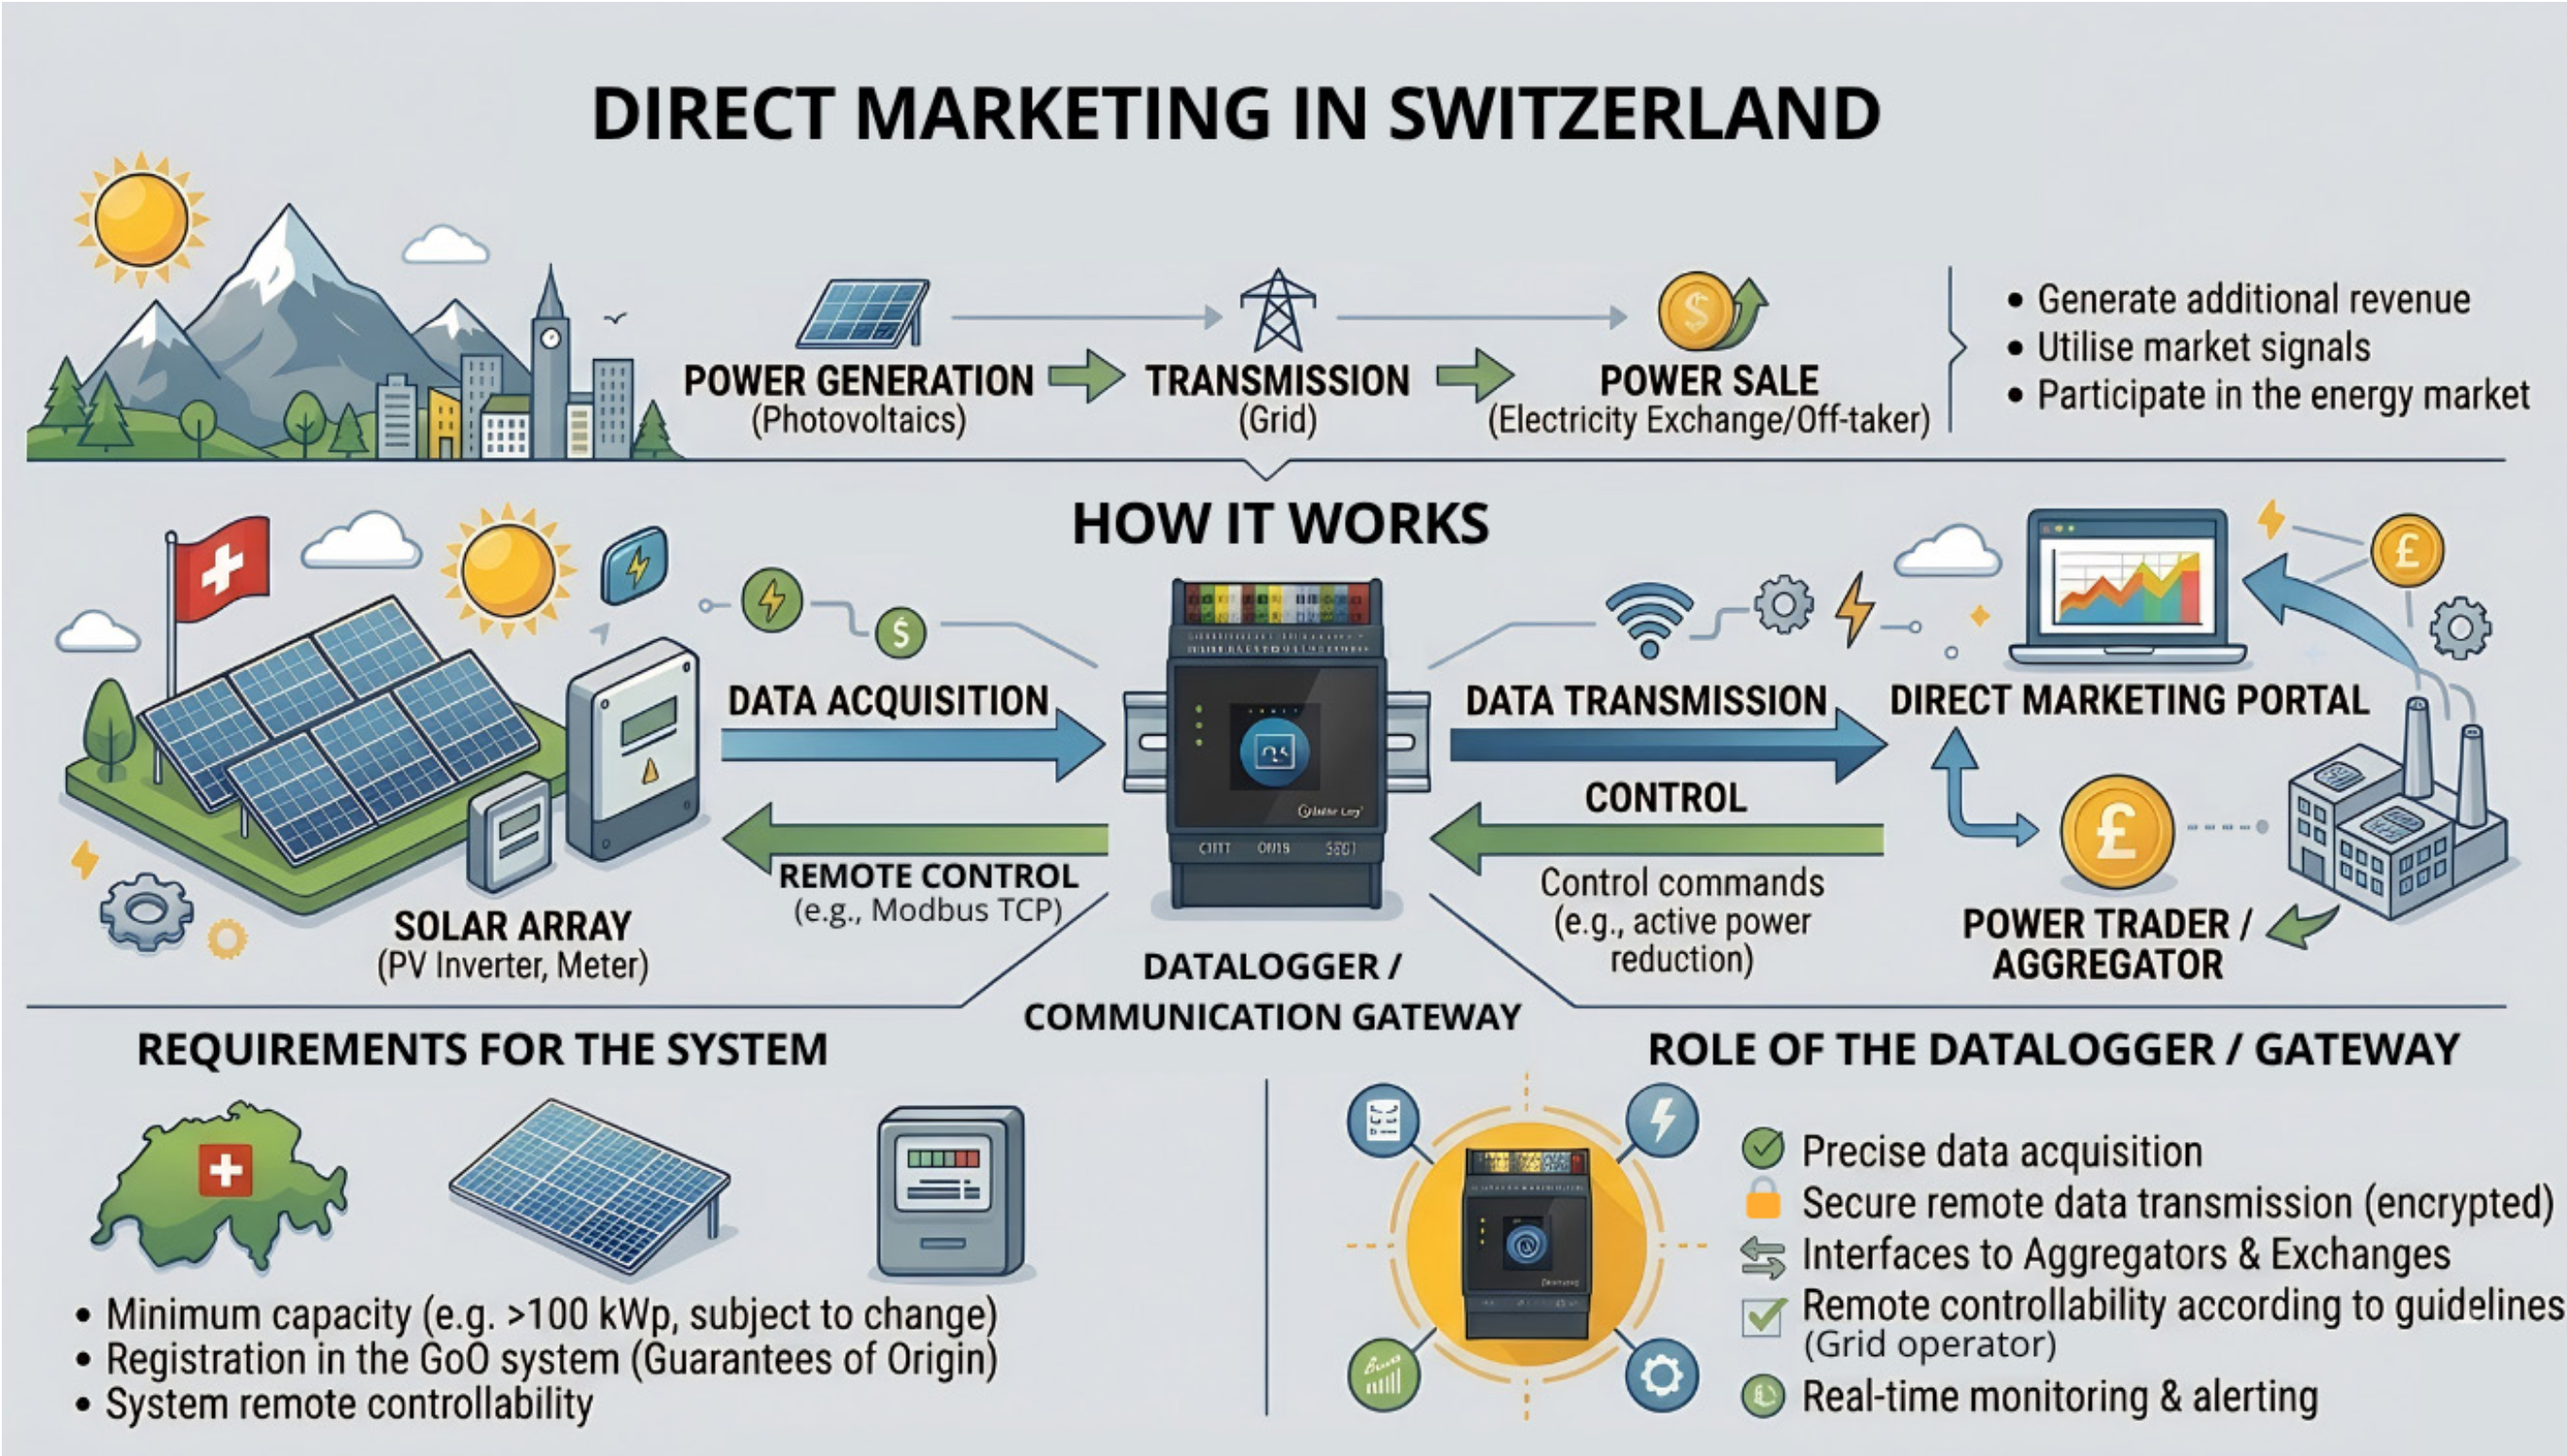
La faisabilité de la commercialisation directe repose sur sa pilotabilité technique. Dans la pratique, le défi réside souvent dans l'hétérogénéité des équipements. Par exemple, un site industriel peut utiliser des onduleurs de différents fabricants. Une passerelle centrale est nécessaire pour regrouper ces composants en vue de la commercialisation directe ou pour une CLE.
Le Solar-Log™ Base agit ici comme un hub intelligent, communiquant avec presque tous les onduleurs standards, ainsi qu'avec de nombreux compteurs de batterie et capteurs. L'appareil collecte toutes les données système pertinentes et les transmets au portail en ligne Solar-Log WEB Enerest™, où les rendements peuvent être suivis et les dysfonctionnements signalés immédiatement.
Trois fonctionnalités techniques fournies par Solar-Log™ sont essentielles pour la commercialisation directe :
- Contrôle de la puissance active : Lorsque les prix de l'électricité sont négatifs, les commercialisateurs directs doivent être en mesure de brider l'installation PV en quelques secondes. Solar-Log™ permet cette commande à distance via des connexions VPN sécurisées.
- Surveillance en temps réel : Une gestion active de portefeuille est impossible sans données en direct précises. L'agrégation de données de Solar-Log permet, par exemple, à Pi-Systems d'identifier immédiatement les écarts de prévision.
- Ouverture des interfaces : La conversion des protocoles spécifiques aux fabricants en standards tels que Modbus TCP ou des interfaces spécialisées de commercialisation directe constitue la colonne vertébrale de l'évolutivité.
4. L'Europe en comparaison : dynamiques d'intégration du marché
Les évolutions en Suisse reflètent une tendance à l'échelle européenne, bien que l'ampleur varie d'un pays à l'autre. Un coup d'œil aux pays voisins révèle les différentes étapes d'intégration au marché.
Allemagne : de pionnière à marché flexible
La commercialisation directe est obligatoire en Allemagne pour les installations de 100 kW ou plus depuis plusieurs années déjà. Suite à l'introduction du 'Paquet Solaire I' et aux modifications prévues pour 2026, l'accent s'est nettement déplacé vers l'évitement de l'injection à prix négatifs. L'obligation de rachat gratuit est de plus en plus remplacée par des modèles dynamiques qui incitent ou contraignent les exploitants à investir dans des technologies de stockage. L'Allemagne est confrontée au paradoxe de surcapacités d'injection importantes en milieu de journée, faisant d'une gestion intelligente, comme celle offerte par Solar-Log™, une condition de survie économique.
Autriche : pionnière des communautés d'énergie
Avec sa loi sur le développement des énergies renouvelables (EAG), l'Autriche a ouvert la voie aux communautés d'énergie renouvelable (CER) très tôt. Tout comme pour les CLE suisses, l'accent est mis ici sur l'échange local. Ce rôle pionnier sera consolidé en 2026 par la nouvelle loi sur l'industrie électrique (ElWG), qui renforce encore le commerce de pair-à-pair et les droits des clients actifs. Le défi majeur en Autriche demeure l'harmonisation technique entre les différents niveaux de réseau. Les prestataires s'orientent de plus en plus vers les modèles suisses éprouvés pour gérer de manière fiable la complexité croissante de la facturation.
Italie et Espagne : surmonter la 'cannibalisation'
Le phénomène de cannibalisation des prix est particulièrement avancé dans les pays ensoleillés d'Europe du Sud. En milieu de journée, les prix sur le marché au comptant (spot) tombent souvent à zéro. La commercialisation directe sans gestion intégrée de la charge et sans systèmes de stockage d'énergie par batterie à grande échelle (BESS) n'est aujourd'hui presque plus rentable dans ces régions. Les passerelles technologiques doivent être capables de piloter de manière bidirectionnelle non seulement les installations PV, meais aussi des parcs de stockage complets.