El panorama energético europeo ha cambiado drásticamente en solo unos pocos años. Aunque la capacidad fotovoltaica instalada sigue creciendo exponencialmente, este éxito va acompañado de crecientes desafíos sistémicos. La inyección simultánea de considerables capacidades solar y eólica en toda Europa está causando volatilidad en los mercados eléctricos y erosionando el anterior modelo de negocio de 'alimentación total a tarifa fija'. Situada geográficamente en el corazón de la red de interconexión eléctrica europea (ENTSO-E), Suiza actúa a menudo como punto focal para los desarrollos que afectan a todo el continente.
1. La legislación marco suiza como marco regulatorio
El 1 de enero de 2026, el panorama legal en Suiza sufrió un cambio fundamental con la plena aplicación de la 'Ley Federal sobre un Suministro Eléctrico Seguro a partir de Energías Renovables' (Ley marco). Este marco legal responde a la necesidad tanto de promover como de integrar activamente la generación descentralizada en las operaciones del mercado y de la red.
Hasta ahora, las tarifas de alimentación de muchos de los más de 600 operadores de redes de distribución (ORD) suizos se basaban en los 'costes evitados' de adquisición en el mercado. Esto dio lugar a una heterogeneidad significativa. Sin embargo, una nueva lógica de mercado se ha impuesto desde 2026:
- Vinculación al precio de mercado de referencia: La tarifa de alimentación se basa ahora principalmente en el precio de mercado de referencia promediado trimestralmente en el momento de la inyección.
- Remuneración mínima: Se han introducido límites inferiores como red de seguridad para los inversores (aproximadamente de 4,5 a 8 Rp./kWh, según la categoría), garantizando que la expansión de los sistemas FV de pequeña escala no se vea frenada.
- Comunidades Locales de Electricidad (CLE): Este es un hito en la legislación suiza. Por primera vez, es legalmente posible comerciar electricidad a través de la red pública dentro de un barrio o municipio beneficiándose de peajes de red reducidos.
- Optimización de las GdO: Además de la tarifa de alimentación, la comercialización estratégica de Garantías de Origen (GdO) desacopladas asegura ingresos adicionales y permite una gestión orientada de los beneficios ambientales tanto a nivel nacional como internacional.
2. Arquitectos del mundo energético interconectado
En el complejo panorama de la generación de energía descentralizada, se pueden destacar los siguientes cinco actores consolidados, cada uno con su propio papel y soluciones distintivas:
- BKW Energie AG – s una empresa de energía e infraestructuras supraregional que genera y distribuye electricidad.
- Novagrid AG – es un socio estratégico que apoya la planificación preparada para el futuro y la transformación digital de las redes eléctricas, tendiendo un puente hacia una comercialización directa de éxito.
- pi-System GmbH – proporciona soluciones de software para la gestión de datos energéticos y la optimización de procesos de negocio en el sector de los servicios públicos (utilities).
- Solar-Log™ GmbH – proporciona la tecnología fundamental y la base de datos para la monitorización y gestión de la energía en sistemas fotovoltaicos.
Hoy en día, las instalaciones FV ya no son activos aislados, sino parte de ecosistemas interconectados. El reto clave en 2026 será tender un puente entre la generación física y el aprovechamiento económico. Las soluciones ofrecidas por las citadas empresas van mucho más allá de la simple optimización del autoconsumo, ya que la combinación de hardware especializado, algoritmos de software inteligentes y una profunda experiencia en infraestructuras constituye ya la base del sector energético del mañana.
Solo a través de la interacción fluida de estos elementos se pueden predecir con precisión los rendimientos solares volátiles, aprovechar al máximo el potencial de almacenamiento en la movilidad eléctrica y colocar la electricidad en los mercados más rentables en tiempo real. En resumen, están transformando la fotovoltaica de una unidad de generación meramente técnica en un instrumento de mercado altamente controlable y de valor añadido.
3. El papel de los facilitadores tecnológicos: el ejemplo de Solar-Log™
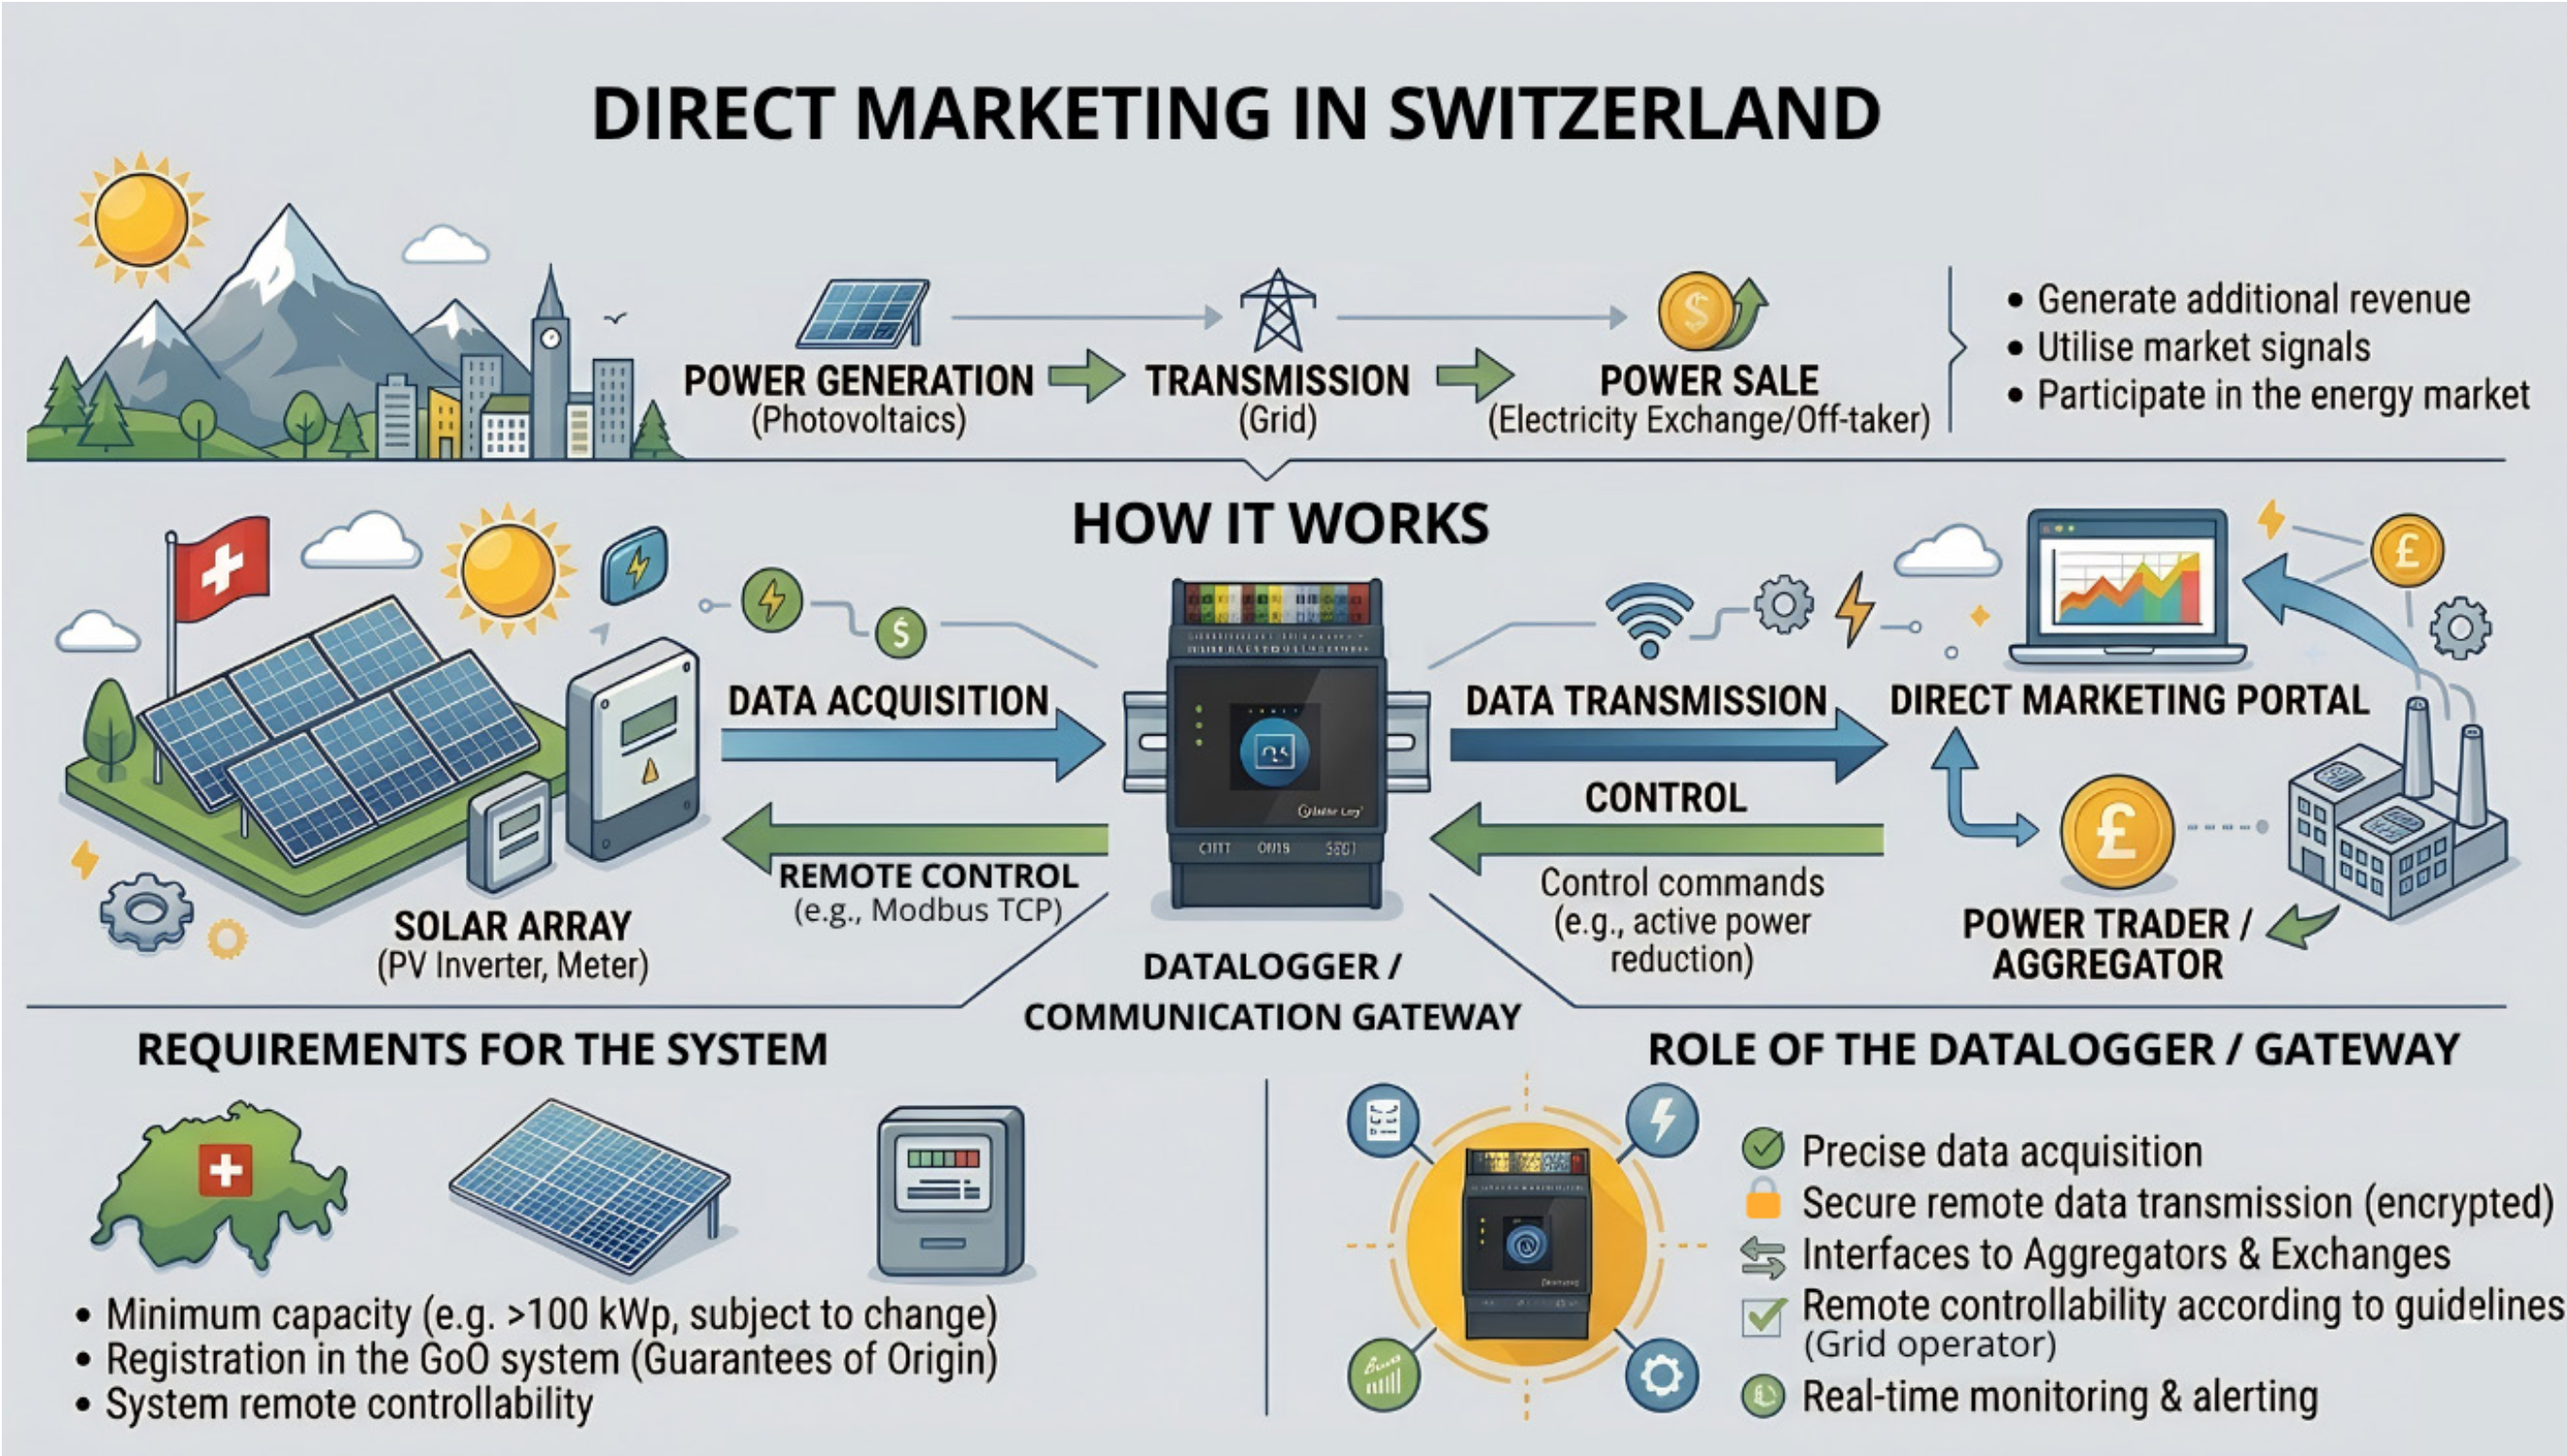
Para implementar estos modelos complejos, los proveedores de servicios como los actores del mercado mencionados requieren una infraestructura de hardware 'ready for market' en el punto de conexión a la red. Aquí es donde entran en juego los sistemas de monitorización y control independientes del fabricante, como los de Solar-Log™.
La viabilidad de la comercialización directa depende de su controlabilidad técnica. En la práctica, el desafío radica a menudo en la heterogeneidad del hardware. Por ejemplo, un emplazamiento industrial puede disponer de inversores de varios fabricantes. Se requiere una pasarela (gateway) central para agrupar estos componentes para la comercialización directa o para una CLE.
El Solar-Log™ Base actúa aquí como un centro inteligente, comunicándose con casi todos los inversores estándar, así como con numerosos contadores de batería y sensores. El dispositivo recopila todos los datos relevantes del sistema y los transmite al portal en línea Solar-Log WEB Enerest™, donde se pueden monitorizar los rendimientos y notificar los fallos de inmediato.
Tres características técnicas proporcionadas por Solar-Log™ son esenciales para la comercialización directa:
- Control de potencia activa: Cuando los precios de la electricidad son negativos, los comercializadores directos deben ser capaces de limitar la potencia del sistema FV en cuestión de segundos. Solar-Log™ permite este control remoto a través de conexiones VPN seguras.
- Monitorización en tiempo real: La gestión activa de la cartera es imposible sin datos precisos en directo. La agregación de datos de Solar-Log permite a Pi-Systems, por ejemplo, identificar desviaciones en las previsiones de inmediato.
- Apertura de interfaces: La traducción de protocolos específicos de fabricantes a estándares como Modbus TCP o interfaces especializadas de comercialización directa proporciona el pilar para la escalabilidad.
4. Europa en comparación: dinámicas de integración del mercado
La evolución en Suiza refleja una tendencia a escala europea, aunque el alcance varía de un país a otro. Un vistazo a los países vecinos revela las diferentes etapas de integración del mercado.
Alemania: de pionera a mercado flexible
La comercialización directa ha sido obligatoria en Alemania para instalaciones de 100 kW o más durante varios años. Tras la introducción del 'Paquete Solar I' y los cambios previstos para 2026, el centro de atención se ha desplazado significativamente hacia evitar la inyección a precios negativos. La 'cesión gratuita' se está sustituyendo cada vez más por modelos dinámicos que obligan a los operadores a invertir en tecnologías de almacenamiento. Alemania se enfrenta a la paradoja de una sobrecapacidad significativa a mediodía, lo que hace que la gestión inteligente, como la proporcionada por Solar-Log™, sea una cuestión de supervivencia económica.
Austria: pionera en comunidades energéticas
Con su Ley de Expansión de Energías Renovables (EAG), Austria allanó el camino para las comunidades de energía renovable (CER) desde una fase muy temprana. Al igual que en las CLE suizas, el foco aquí reside en el intercambio local. Este papel pionero se consolidará en 2026 con la nueva Ley de la Industria Eléctrica (ElWG), que refuerza aún más el comercio entre particulares (peer-to-peer) y los derechos de los clientes activos. El reto clave en Austria sigue siendo lograr la armonización técnica entre los diferentes niveles de red. Los proveedores de servicios recurren cada vez más a modelos suizos probados para gestionar de forma fiable la creciente complejidad que conlleva la facturación.
Italia y España: superar la 'canibalización'
El fenómeno de la canibalización de precios está más avanzado en los países soleados del sur de Europa. A mediodía, los precios en el mercado diario (spot) caen a menudo a cero. La comercialización directa sin una gestión de carga integrada y sistemas de almacenamiento de energía por batería a gran escala (BESS) apenas resulta rentable aquí en la actualidad. Las pasarelas tecnológicas deben ser capaces de controlar no solo los sistemas fotovoltaicos, sino también parques de almacenamiento completos de forma bidireccional.